
Publié par : Clémence de Laroque — Rédactrice spécialisée en immobilier
Une formation en investissement immobilier doit vous apprendre à décider si un bien mérite d’être acheté, financé et loué. Le bon choix dépend donc moins du nombre de vidéos que de votre projet, de vos lacunes et du suivi nécessaire. Avant de payer, vérifiez ce que vous saurez réellement faire : calculer un rendement, examiner les risques et construire un budget qui résiste aux imprévus.
Partir de votre projet pour choisir le bon apprentissage
Se former pour préparer sa retraite n’exige pas le même parcours que se reconvertir dans l’immobilier. Dans le premier cas, vous cherchez surtout à arbitrer entre revenus, patrimoine et risque. Dans le second, un cursus structuré en droit immobilier, fiscalité et comptabilité peut répondre à un objectif professionnel plus large.
Simulateur de rentabilité et de cash-flow immobilier
Renseignez vos hypothèses pour estimer la rentabilité et la trésorerie de votre investissement.
À savoir : les impôts, les charges et les hypothèses de vacance locative doivent être renseignés par l’utilisateur. Ce calcul est une estimation fondée sur les données saisies et ne constitue pas une garantie de rentabilité.
Aucun diplôme n’est nécessaire pour investir pour son propre compte. Un débutant peut commencer par les bases de l’investissement locatif, puis approfondir un sujet précis. Un investisseur déjà propriétaire gagnera davantage à travailler son financement, son analyse fiscale ou le pilotage d’une rénovation qu’à reprendre un programme généraliste.
Le type de bien compte aussi. La location vide, la location meublée et la colocation n’impliquent pas les mêmes équipements ni la même gestion. Un parking, des bureaux, un local commercial ou une opération d’achat-revente demandent des connaissances spécifiques : un cours centré sur le studio meublé ne suffit pas à les maîtriser.
- Votre objectif : revenu complémentaire, constitution d’un patrimoine, plus-value ou reconversion.
- Vos contraintes : épargne disponible, capacité d’emprunt, temps et distance avec le bien.
- Votre besoin : comprendre les principes, corriger vos calculs ou être accompagné sur une acquisition.
Avec une faible capacité d’emprunt, commencez par évaluer la faisabilité bancaire. Une formation coûteuse ne crée ni apport ni capacité de remboursement.
Gratuit, payant, diplômant : comparer ce que chaque format apporte
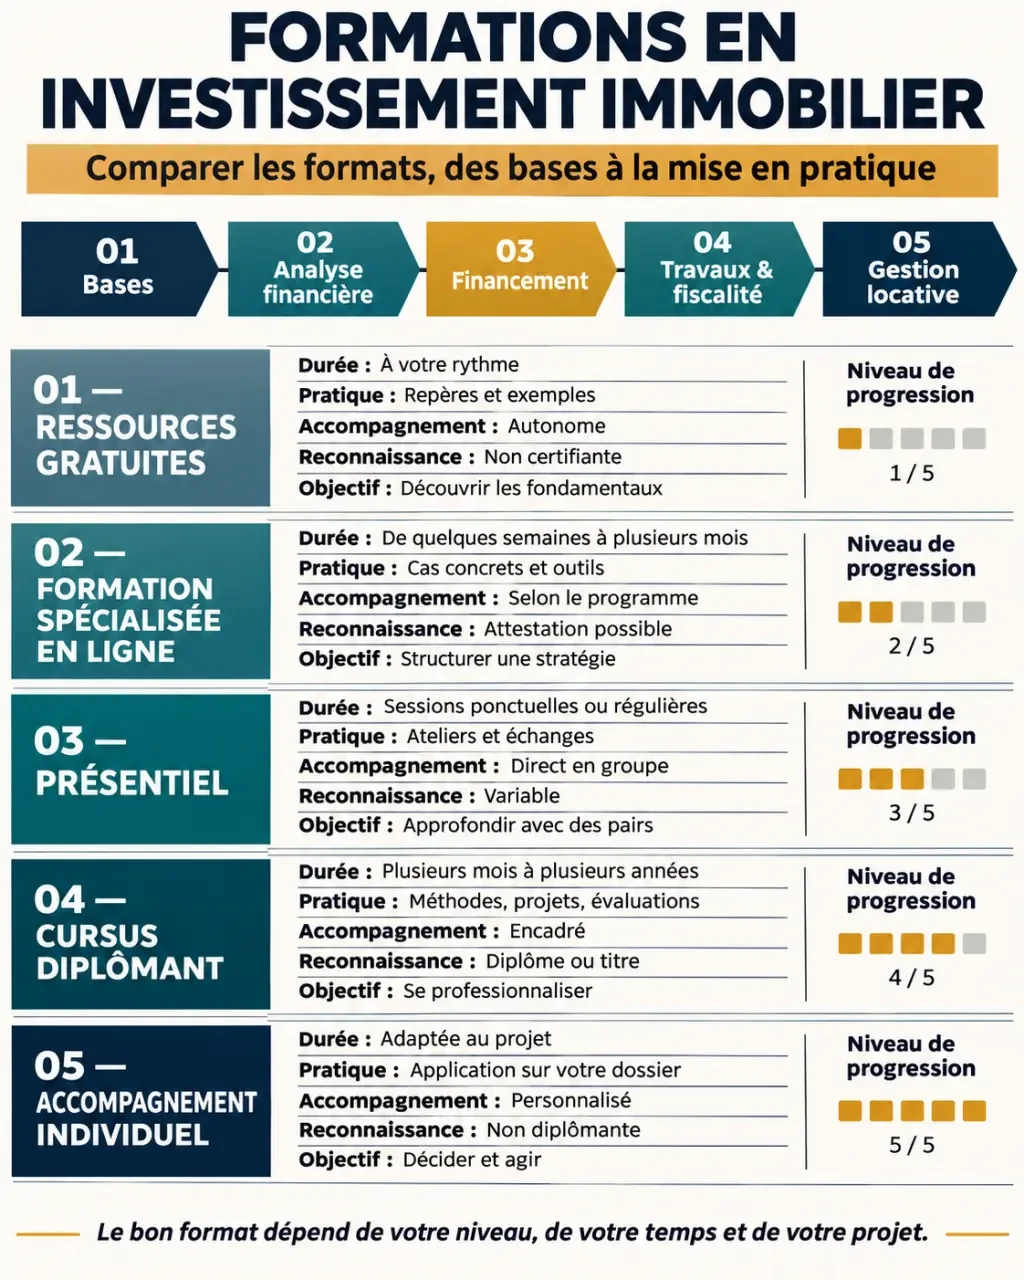
Les ressources gratuites permettent d’acquérir le vocabulaire et de tester votre intérêt. Leur difficulté tient à la dispersion : vous devez vérifier les informations, leur date et leur cohérence. Une formation payante se justifie surtout par une progression pédagogique, des exercices corrigés et un accès réel à un interlocuteur.
| Format | Usage pertinent | Point à vérifier |
|---|---|---|
| Ressources gratuites | Découvrir les bases à son rythme | Actualisation et absence de discours uniquement commercial |
| Formation spécialisée en ligne | Structurer sa méthode avec un emploi du temps contraint | Durée d’accès, corrections et réponses aux questions |
| Formation en présentiel | Échanger et travailler sur des cas encadrés | Temps de pratique et taille du groupe |
| Cursus diplômant | Préparer un métier ou une reconversion | Reconnaissance du diplôme et conditions d’accès |
| Accompagnement individuel | Appliquer une méthode à un projet identifié | Périmètre contractuel et indépendance des conseils |
Les tarifs des formations spécialisées vont de quelques centaines à plusieurs milliers d’euros. Un programme à 2 500 € doit donc être examiné pour ses prestations précises, pas pour son prix seul. Demandez le coût total, les options, la durée du suivi et les éventuels abonnements supplémentaires.
Un BTS professions immobilières correspond à un niveau bac +2, avec au moins 2 ans après le bac ; un bachelor immobilier à un niveau bac +3. Les cycles courts s’étendent généralement sur 2 à 3 ans, tandis qu’un cycle long représente au moins 5 ans. Ces parcours servent davantage un projet professionnel qu’un achat locatif ponctuel. Enfin, une attestation de participation n’équivaut pas à une certification professionnelle ; toute possibilité de financement, notamment par le CPF, doit être vérifiée pour l’offre concernée.
Exiger un programme qui relie calculs, financement et terrain
Des indicateurs financiers que vous pouvez recalculer seul
Le programme doit distinguer rendement et trésorerie. Le rendement brut rapporte les loyers annuels au coût retenu pour l’investissement : vérifiez si ce dénominateur inclut les frais d’acquisition et les travaux. Le rendement net retranche les charges supportées par le propriétaire. Le rendement net après fiscalité intègre également l’imposition, selon des hypothèses explicites.
Le cash-flow correspond aux encaissements diminués des décaissements, notamment les mensualités du crédit, l’assurance, les charges et les impôts selon le périmètre choisi. Un bien rentable peut ainsi produire une trésorerie mensuelle négative. Un studio affichant 6 % brut n’est pas automatiquement préférable à un T3 à 4 % : rotation des locataires, entretien et risque local peuvent modifier l’arbitrage.
Exigez une simulation sur 5 ou 10 ans et un scénario dégradé : vacance, travaux imprévus ou hausse des charges. Des taux de vacance d’environ 2 % à 5 % peuvent être évoqués pour certains quartiers de Paris ou Lyon, mais ils ne remplacent jamais une enquête sur le secteur et le logement visés.
Un parcours opérationnel, de l’annonce à la déclaration fiscale
Une formation utile apprend à confronter les loyers annoncés à la demande locale, visiter, lire les documents de copropriété et négocier sur des éléments objectifs. Elle doit aussi aborder le dossier bancaire : apport, assurance emprunteur, business plan et effet de levier, lequel amplifie les risques autant que les gains.
Pour les travaux, recherchez des exercices sur la comparaison des devis, le choix des artisans et le suivi du chantier. Un simple joint défectueux autour d’une douche illustre un angle souvent négligé : un petit défaut d’étanchéité peut entraîner infiltration, indisponibilité du logement et dépenses supplémentaires. Une bonne formation apprend donc à relier chaque anomalie technique à ses conséquences financières, plutôt qu’à réserver une enveloppe indistincte aux « imprévus ».
La fiscalité doit distinguer location vide et meublée, micro-foncier, micro-BIC et régime réel, puis expliquer les statuts LMNP et LMP et les conséquences d’une détention en société, notamment à l’impôt sur les sociétés. Ces choix ne sont pas interchangeables. Le programme doit enfin traiter décence, performance énergétique, bail, sélection du locataire, impayés et revente, avec des contenus régulièrement actualisés.
Auditer l’offre avant de signer et garder les bons relais
Un patrimoine affiché sur les réseaux sociaux ne prouve pas une compétence pédagogique. Demandez un extrait de cours, un exercice corrigé et des exemples d’opérations dont les hypothèses sont expliquées. Les avis sont plus utiles lorsqu’ils décrivent le niveau initial, le suivi reçu et les limites rencontrées que lorsqu’ils promettent simplement une transformation.
Avant tout paiement, obtenez des réponses écrites sur les points suivants :
- Le programme détaillé, ses prérequis et sa date de mise à jour.
- L’identité des intervenants et leur expérience vérifiable.
- Les exercices, modalités d’évaluation et corrections prévues.
- Le nombre de rendez-vous, les délais de réponse et la durée du suivi.
- Le prix total, les conditions d’annulation et les règles de rétractation applicables.
- Les commissions ou partenariats liés aux biens et prestataires recommandés.
Une promesse de devenir rentier rapidement doit éveiller la prudence. Aucun enseignement ne garantit un prêt, un locataire ou une plus-value. Un accompagnement opérationnel et une prestation clé en main ne sont pas non plus de simples cours : comparez leurs honoraires, responsabilités et éventuels conflits d’intérêts.
Enfin, ne payez pas pour remplacer tous les spécialistes. Un notaire peut éclairer le montage juridique, un expert-comptable la fiscalité, un courtier le financement et un professionnel du bâtiment les travaux. Commencez par analyser un bien réel avec des ressources gratuites, puis identifiez ce qui vous bloque. C’est ce diagnostic qui permet de choisir une formation ciblée — ou une consultation ponctuelle — plutôt qu’un programme surdimensionné.
- Formations en investissement immobilier : payer pour une méthode, pas pour une promesse - 11 novembre 2026
- Literie hôtel de luxe : le moelleux du surmatelas ne fait pas tout - 10 novembre 2026
- Hôtel meublé : une chambre équipée, mais pas forcément un logement durable - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Locataire ne paie plus son loyer : 5 étapes pour agir sans erreur et sécuriser vos revenus
 Balcon saillant en copropriété : 3 règles pour maîtriser l’entretien et éviter les sinistres
 Paris 2e : les biens rares se gagnent avec un chasseur immobilier
 Achat d’une maison : 5 étapes pour passer du budget aux clés sans mauvaise surprise