Publié par : Clémence de Laroque — Rédactrice spécialisée en immobilier
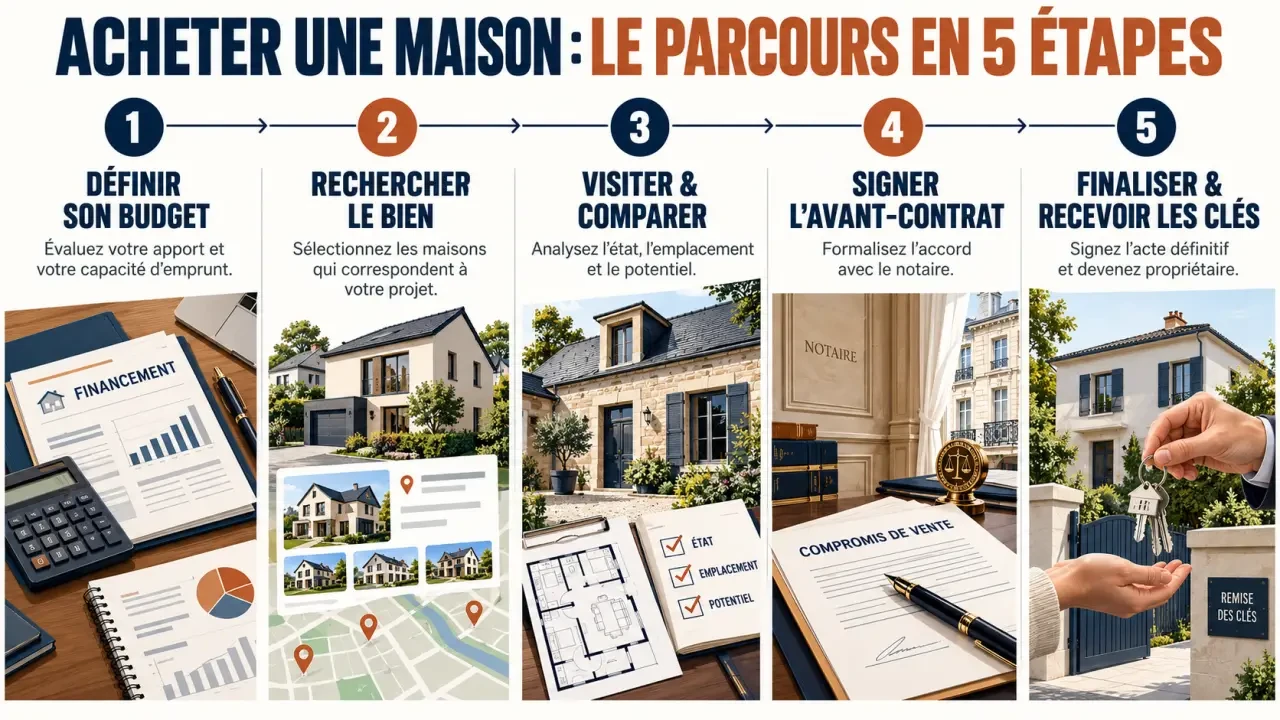
L’achat d’une maison suit un ordre précis : vérifier son budget, examiner le bien, formaliser l’accord, obtenir son financement, puis signer chez le notaire. En France, chaque étape comporte des vérifications et des délais à anticiper. Avant de vous engager sur un prix, évaluez le coût total et les conditions qui sécuriseront la vente.
1. Fixer une enveloppe réelle avant les premières visites
Commencez par préciser l’usage de la maison : résidence principale, résidence secondaire ou investissement. Définissez ensuite votre secteur, la surface nécessaire, les déplacements acceptables et votre tolérance aux travaux. Distinguez les critères indispensables des préférences : l’emplacement ne se modifie pas, contrairement à la décoration.
Calcul du budget et de la mensualité immobilière
Estimez le coût global de votre projet, le financement nécessaire et votre taux d’effort mensuel.
Coût du projet
Paramètres du financement
Résultats estimatifs
Prêt + assurance + crédits existants —
Renseignez vos revenus nets mensuels pour calculer le taux d’effort. Le repère mentionné dans l’article est de 35 %.
Faites évaluer votre capacité d’emprunt par une banque ou un courtier. Une simulation donne une première estimation, mais ne vaut pas accord de financement. La banque examine vos revenus, vos crédits, vos charges et votre épargne. Le taux d’effort est généralement plafonné à 35 %, assurance emprunteur comprise, avec des possibilités de dérogation encadrées. La durée habituelle maximale est de 25 ans, hors cas particuliers.
Votre budget doit couvrir davantage que le prix affiché :
- les frais d’acquisition, souvent appelés frais de notaire ;
- les honoraires d’agence lorsqu’ils sont à votre charge ;
- les frais de dossier, de garantie et, éventuellement, de courtage ;
- les travaux, le déménagement et l’équipement indispensable ;
- une réserve pour les dépenses imprévues.
Demandez au notaire une estimation adaptée au bien plutôt que d’appliquer un pourcentage unique. Ajoutez à vos dépenses futures la taxe foncière, l’assurance habitation, l’entretien et l’énergie. Une mensualité acceptable ne garantit pas, à elle seule, un budget confortable. Un conseiller ADIL peut aussi vous aider gratuitement à clarifier les aspects juridiques et financiers.
2. Examiner la maison, son terrain et son environnement
Croisez les annonces, les alertes, les agences locales et le bouche-à-oreille. Pour apprécier le prix, consultez les transactions recensées dans Demande de valeurs foncières et comparez des maisons réellement similaires. Le prix au mètre carré ne suffit pas : le terrain, l’état de la toiture, la performance énergétique et les travaux peuvent modifier fortement la valeur du bien.
Contrôler les documents et les points coûteux
Demandez le dossier de diagnostics techniques, notamment le DPE, ainsi que les informations sur la taxe foncière et les travaux réalisés. Pendant les visites, observez la toiture, les fissures, l’humidité, les installations électriques et le chauffage. Les diagnostics ne remplacent pas une expertise du bâtiment : faites chiffrer les travaux importants par un professionnel avant de fixer votre offre.
Pour une maison, vérifiez aussi les accès, les servitudes, les limites du terrain et l’assainissement. Un plan cadastral ne garantit pas à lui seul les limites de propriété. Consultez le PLU auprès du service d’urbanisme si vous envisagez une extension et demandez les autorisations relatives aux aménagements existants. En copropriété, examinez le règlement, les charges et les trois derniers procès-verbaux d’assemblée générale. En lotissement, renseignez-vous sur les règles et les charges collectives.
Tester les lieux dans les conditions du quotidien
Une maison peut sembler calme lors d’une visite et devenir inconfortable aux heures où vous l’occuperez réellement. Revenez au moment des trajets scolaires ou en soirée, écoutez les bruits depuis les chambres et observez les vis-à-vis lorsque les lumières s’allument. Ce test permet de vérifier si le logement préserve votre sommeil, votre intimité et vos moments de repos. Il peut compter davantage qu’une pièce supplémentaire.
3. Encadrer l’offre et choisir le bon avant-contrat
L’offre d’achat écrite précise votre identité, le bien, le prix proposé, les modalités de financement et sa durée de validité. Celle-ci est souvent d’une à deux semaines, parfois limitée à trois jours sur un marché tendu. Le vendeur peut accepter, refuser ou faire une contre-proposition. Si l’offre expire sans avoir été acceptée, elle ne doit pas être considérée comme un accord.
Faites relire l’offre avant de la signer si une condition est déterminante, comme le financement, une revente préalable ou la faisabilité de travaux. Une offre acceptée peut vous engager : ce n’est pas une simple réservation. Ne versez aucune somme au vendeur à ce stade.
| Point à comparer | Compromis de vente | Promesse unilatérale de vente |
|---|---|---|
| Engagement | Le vendeur et l’acheteur s’engagent, sous réserve des conditions prévues. | Le vendeur s’engage ; l’acheteur dispose d’une option à exercer dans le délai fixé. |
| Somme prévue | Dépôt de garantie souvent compris entre 5 % et 10 % du prix. | Indemnité d’immobilisation pouvant atteindre 10 % du prix. |
| Échéance | Date de signature définitive prévue au contrat. | Délai d’option souvent fixé à deux ou trois mois. |
Ces sommes ne s’ajoutent pas au prix si la vente aboutit. Leur versement et leur restitution doivent être encadrés, généralement par un séquestre confié à un professionnel. Choisissez votre notaire dès cette étape pour vérifier les clauses et les pièces.
L’acquéreur non professionnel d’un logement bénéficie d’un délai de rétractation de 10 jours. Il commence le lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise selon les modalités légales, et non systématiquement le jour de la signature. Le notaire vous indiquera les dates et les formalités applicables.
4. Obtenir le crédit dans les délais du contrat
Préparez vos justificatifs avant l’avant-contrat, puis déposez rapidement vos demandes de prêt. La banque demande habituellement une pièce d’identité, les deux derniers avis d’imposition, les derniers bulletins de salaire, les trois derniers relevés bancaires, les justificatifs d’apport et l’avant-contrat signé.
La condition suspensive d’obtention du prêt doit correspondre au financement recherché : montant, durée, taux maximal et échéance. Si le prêt est refusé dans les conditions prévues et que vous avez accompli les démarches requises, elle permet en principe de récupérer les sommes versées. Conservez les preuves de dépôt et les refus. Prévenez le notaire avant l’expiration du délai si une prolongation est nécessaire.
Comparez le TAEG, ou taux annuel effectif global, mais aussi les garanties, les conditions de remboursement anticipé et l’assurance emprunteur. Examinez les exclusions du contrat et la couverture en cas de décès, de perte totale et irréversible d’autonomie, d’invalidité ou d’incapacité. Un accord de principe ne remplace pas l’offre définitive.
Après réception de l’offre de prêt, respectez un délai de réflexion de 10 jours : vous ne pouvez l’accepter qu’à partir du onzième jour. Pour un achat comptant, vérifiez avec le notaire que l’avant-contrat décrit correctement l’absence de recours au crédit.
5. Préparer la signature et la remise des clés
Le calendrier dépend du prêt, des pièces à réunir et des vérifications du notaire, notamment des éventuels droits de préemption. Ne fixez pas définitivement votre déménagement tant que la date de signature n’est pas confirmée.
Avant le rendez-vous, organisez une dernière visite. Vérifiez que la maison est libérée conformément à l’accord, que les équipements prévus sont présents et qu’aucun dégât nouveau n’est apparu. Relevez les compteurs et préparez l’assurance habitation pour la date convenue de prise de possession.
Le notaire vous adresse le décompte des fonds nécessaires. Vérifiez ses coordonnées bancaires par un canal fiable avant tout virement. Le jour de l’acte authentique, il explique les dispositions de la vente, constate le paiement et recueille les signatures. Le transfert de propriété et la remise des clés ont généralement lieu à cette signature, sauf disposition particulière.
Vous recevez une attestation de propriété. Le titre vous est transmis après les formalités de publicité foncière. Il reste alors à mettre les abonnements à votre nom, signaler votre changement d’adresse et conserver les diagnostics, les factures et les documents de vente pour l’entretien futur de la maison.
- Achat d’une maison : 5 étapes pour passer du budget aux clés sans mauvaise surprise - 22 octobre 2026
- Acheter une maison pas chère au bord de la mer impose un compromis sur la distance, la surface ou l’état - 21 octobre 2026
- Les effets de peinture murale donnent du relief sans alourdir la pièce - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Donation en nue-propriété après 70 ans : pourquoi le passage à 71 ans modifie votre stratégie fiscale
 Taxe pergola : critères d’imposition, calcul et démarches pour éviter les erreurs
 Plan de coupe DP3 : comment réussir ce document clé pour votre autorisation d’urbanisme
 Studio ou T1 : comment choisir le logement idéal pour vos études ?